近期塞浦路斯是不是又一个希腊?成为网络焦点,我们通过专业视角对相关信息进行了梳理,期待这些内容能为您排忧解难。
塞浦路斯危机以及之后的市场反应,凸显出欧债危机的现实处境,欧洲央行的OTM在某种程度上,解除了银行的流动性危机,降低了国债的发行成本,但是舒缓的只是短期的流动性压力,这个对于削减市场焦虑、击退投机式市场冲击,的确有短期的效果,但是欧洲重债国的结构性财政问题,并未因此得到解决。财政的长期入不敷出状况,依然如旧。而且,随着短期市场冲击的缓和,欧洲国家们减赤政治意欲日渐低下,各国的财政紧缩措施开始缩水,一批国家的减赤目标无法完成,这就是为什麽,一个岛国的银行危机会触发市场对于整个欧债危机捲土重来的担忧,欧元因此出现重大波动。
首先,塞浦路斯危机与希腊危机的性质不同。希腊危机源于财政的长期入不敷出,其银行的根基并不弱。塞浦路斯的财政不存在结构性缺陷,但是银行面临流动性困境。塞国银行资产超过本国GDP七倍以上,通过人为偏高的利率吸纳欧洲游资,甚至大量黑钱。该国银行的资本金十分弱小,禁不起挤提或坏帐。塞浦路斯危机的核心,是银行的流动性问题。
塞浦路斯政府与欧盟宣布“银行税”,对市场属于突然之举,不过此案已密谋经月,欧洲央行也参与讨论,对于银行挤提,相信已有预案。笔者认为,一旦塞国银行出现规模性挤提和资本外逃,欧洲央行应该会介入,充当流动性的最终提供者,不过前提是塞浦路斯遵循欧盟的原则,并提供足够的抵押资产。
银行危机,不涉及财政紧缩措施,不涉及选民反弹,因此暂时不涉及政治利益的错位,处理起来,民主政治所带来的掣肘相对少一点。但是银行与政府始终是连在一起的,金融危机与政治危机实为一枚硬币的两面,塞浦路斯在危机处理上稍有不慎,主权危机随时可能爆发(爱尔兰便是前车之鉴),市场可以将一个可控的危机,变成不可控的危机,牵连整个国计民生。更重要的是,儘管塞浦路斯仅占欧盟GDP总量的0.1%,在欧债问题上,市场出现骨牌效应的可能性不容排除。
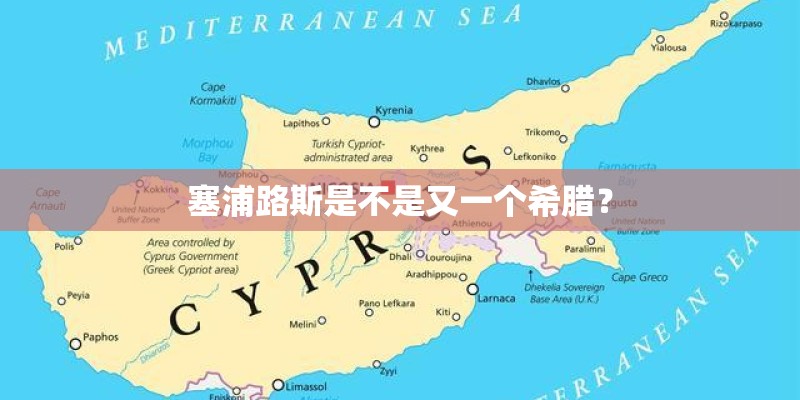
塞国强征储蓄税,其实源自德国的强硬主张,意在惩治道德风险。储蓄者(其中包括大量俄罗斯和英国资金)明知风险,仍将资金存入塞浦路斯银行,享受高利率。一旦银行有事,他们料定欧盟会用纳税人的钱来搭救。征收储蓄税,除了筹钱救银行之外,更希望以此打破储蓄者的侥幸意识,直接承担风险的后果。
然而,此举设下一个先例,政府可以一夜间向储蓄者开刀,对储蓄资金予取予求。欧盟之前苦心经营的储蓄保障体系,也出师未捷身先死了。如果西班牙、意大利的储蓄开始担心要被征税,资本出现挤提、外逃时,欧洲领袖们便会发现,他们又一次搬起石头砸了自己的脚。
本文原载于今周刊,为个人观点,并非投资建议或劝诱。
贝莱德首席执行官劳伦斯:塞浦路斯和欧盟之间的僵局显示欧元区的脆弱性,该地区的经济问题需要多年修复。
塞浦路斯前央行行长欧菲尼德斯:一些欧洲国家正在敲诈塞浦路斯。欧盟所采取的措施是在告诉其他成员国,法律面前各国并不平等。
花旗集团外汇分析师史蒂芬:塞浦路斯的进展将导致市场抛售欧元,并买入美元、瑞郎、英镑、挪威克朗和瑞典克朗。
巴克莱银行:欧洲政府和监管部门要让债权人和储户来承担损失的意愿正在增加,债券持有者应该更密切关注欧元区国家的危机解决框架和危机管理指导意见。
摩根大通:欧洲是在拿起石头砸自己的脚,塞浦路斯事件引发了投资者对欧元区诚信的广泛质疑,更明确了一个事实:现有的存款担保机制正如塞浦路斯的主权一样脆弱。
通用电气董事长伊梅尔特:塞浦路斯的危机不是一场金融灾难,该国的问题不会削弱全球经济,但提醒我们仍处在金融危机的阴影中。
本文已完整呈现塞浦路斯是不是又一个希腊?的核心内容解析,若这些分析对您的工作或学习有所助益,建议您将本站加入书签以便后续查阅。